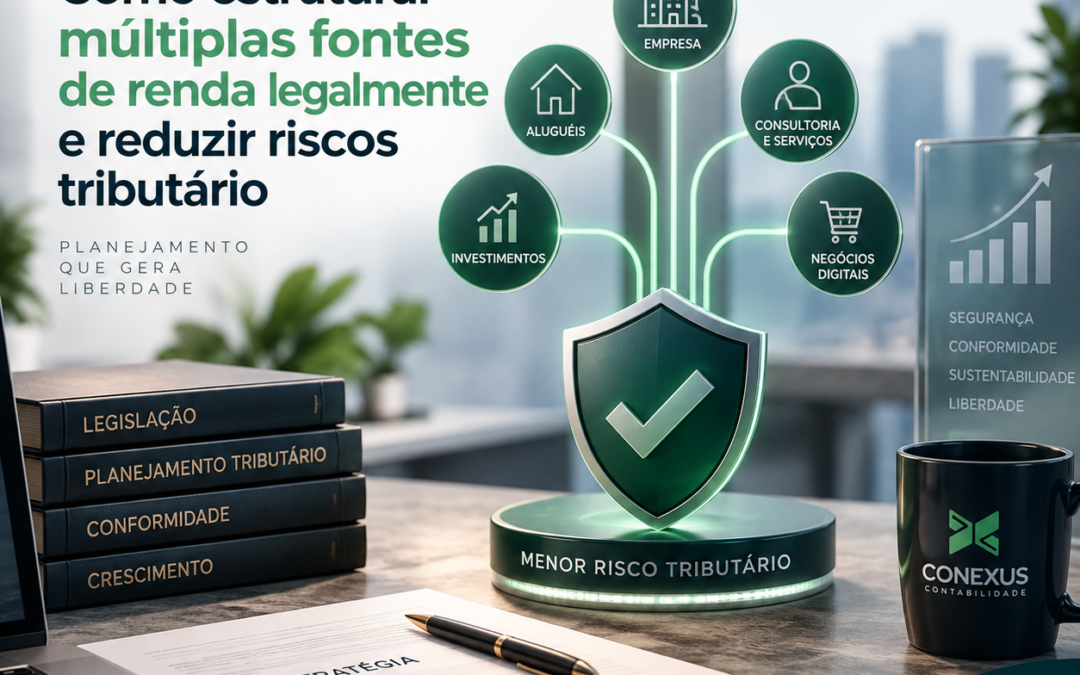
Ter mais de uma fonte de renda deixou de ser exceção. Profissionais que recebem salário e prestam serviços, empresários que também possuem imóveis alugados, investidores, produtores de conteúdo, consultores, sócios de empresas e pessoas que desenvolvem atividades paralelas precisam entender como estruturar múltiplas fontes de renda legalmente.
O problema não está em receber dinheiro de diferentes atividades. O risco aparece quando receitas de naturezas distintas começam a ser movimentadas sem organização fiscal, contábil e documental adequada.
Misturar movimentações pessoais e empresariais, receber valores sem documentação, abrir empresas com atividades incompatíveis, escolher um regime tributário apenas pelo percentual aparente de imposto ou deixar rendimentos fora das declarações pode gerar inconsistências, recolhimentos desnecessários e exposição fiscal.
A organização correta começa pela identificação da origem de cada receita e pela definição de como ela deve ser recebida, registrada e tributada.
Nesse processo, contar com uma contabilidade estratégica para empresas e profissionais permite analisar a estrutura completa antes de simplesmente abrir um CNPJ ou escolher um regime tributário.
A Contabilidade CONEXUS BH atua com orientação contábil e tributária para ajudar empresários e profissionais a organizar suas atividades de maneira mais segura, eficiente e compatível com a legislação.
Reduza riscos e pague menos impostos com orientação especializada
Conte com uma contabilidade estratégica para herança, planejamento tributário e proteção patrimonial.
O que significa ter múltiplas fontes de renda?
Ter múltiplas fontes de renda significa receber recursos provenientes de duas ou mais atividades ou categorias econômicas.
Uma pessoa pode, por exemplo, receber salário de uma empresa e simultaneamente prestar consultoria. Um empresário pode receber pró-labore e distribuição de lucros enquanto possui imóveis alugados. Um profissional autônomo pode atuar em diferentes projetos e ainda receber rendimentos de investimentos.
São situações perfeitamente possíveis.
O ponto essencial é compreender que cada tipo de rendimento possui natureza própria e pode estar sujeito a regras distintas de documentação, declaração, tributação e recolhimento.
Por isso, simplesmente somar tudo o que entrou na conta bancária não é suficiente para entender a situação tributária.
Uma estrutura eficiente precisa responder três perguntas:
De onde vem o dinheiro? Como essa receita deve ser formalizada? Qual é a forma tributariamente adequada de recebê-la?
É a partir dessas respostas que se constrói uma organização financeira e fiscal sustentável.
Por que organizar diferentes fontes de renda?
Quando o patrimônio ou a atividade profissional cresce, a organização tributária se torna cada vez mais importante.
Receber valores em diferentes contas ou plataformas não elimina a obrigação de identificar corretamente a origem dos recursos. Bancos, instituições financeiras, plataformas digitais, empresas contratantes e diversos agentes econômicos possuem obrigações próprias de registro e prestação de informações.
Uma movimentação financeira elevada sem correspondência clara com as informações fiscais pode gerar questionamentos.
Além disso, uma estrutura inadequada pode fazer o contribuinte pagar mais imposto do que seria necessário dentro das alternativas permitidas pela legislação.
Organizar múltiplas fontes de renda permite:
- separar corretamente patrimônio pessoal e atividade empresarial;
- melhorar o controle de receitas, custos e resultados;
- reduzir erros em declarações e obrigações fiscais;
- avaliar oportunidades de planejamento tributário;
- documentar adequadamente contratos e recebimentos;
- facilitar comprovação de renda e movimentação financeira;
- melhorar a previsibilidade dos tributos.
O objetivo não é simplesmente procurar a menor tributação possível.
O objetivo é encontrar uma estrutura legal, coerente e economicamente eficiente.
Pessoa física ou pessoa jurídica: como decidir?
Uma das principais dúvidas de quem possui várias receitas é saber quando receber como pessoa física e quando utilizar uma empresa.
Não existe uma resposta universal.
A decisão depende do tipo de atividade exercida, faturamento, despesas, clientes, frequência dos recebimentos, enquadramento permitido, riscos envolvidos e projeções de crescimento.
Em determinadas situações, a atividade empresarial pode oferecer organização e eficiência tributária. Em outras, criar uma empresa sem necessidade apenas aumenta custos e obrigações administrativas.
Rendimentos recebidos pela pessoa física
Algumas receitas podem naturalmente permanecer vinculadas à pessoa física.
É o caso de determinados salários, rendimentos financeiros, aluguéis, rendimentos decorrentes de investimentos ou outras receitas pessoais, conforme sua natureza e as regras aplicáveis.
É importante, entretanto, manter documentação que permita comprovar a origem desses valores.
Contratos, informes de rendimentos, comprovantes bancários, recibos e documentos equivalentes ajudam a construir uma movimentação financeira rastreável.
Atividades desenvolvidas por meio de CNPJ
Prestadores de serviços, consultores, comerciantes, profissionais digitais e empresários podem encontrar no CNPJ uma estrutura mais adequada para determinadas atividades.
Mas abrir uma empresa não significa automaticamente pagar menos impostos.
É necessário avaliar o CNAE, regime tributário, folha de pagamento, pró-labore, despesas, retenções, obrigações acessórias e particularidades da atividade.
Por isso, a formalização deve vir depois da análise — e não antes dela.
Não misture dinheiro pessoal com dinheiro da empresa
Uma das falhas mais comuns em estruturas de renda diversificada é utilizar a conta empresarial como se fosse uma extensão da conta pessoal.
O empresário recebe de clientes pelo CNPJ e utiliza diretamente esses valores para pagar supermercado, viagens, escola, despesas domésticas e outros gastos particulares.
Essa prática prejudica a contabilidade e dificulta identificar quanto a empresa realmente lucrou.
O ideal é estabelecer fluxos claros.
A empresa recebe suas receitas, paga despesas empresariais, mantém registros contábeis e transfere recursos aos sócios de acordo com a natureza jurídica adequada de cada pagamento.
Essa separação aumenta a qualidade das informações financeiras e reduz inconsistências.
Pró-labore e distribuição de lucros não são a mesma coisa
Outro ponto importante para quem possui participação societária é compreender que pró-labore e distribuição de lucros possuem naturezas diferentes.
O pró-labore está relacionado à remuneração pelo trabalho realizado pelo sócio na empresa.
Já a distribuição de lucros corresponde ao resultado econômico efetivamente apurado pela empresa, observadas as regras contábeis e fiscais aplicáveis.
Tratar qualquer retirada como “lucro” sem documentação e escrituração adequada pode gerar problemas.
Uma contabilidade bem estruturada permite demonstrar de maneira muito mais segura os resultados da empresa e a natureza das retiradas realizadas pelos sócios.
Como organizar salário, prestação de serviços e empresa ao mesmo tempo
Imagine um profissional contratado em regime CLT que recebe salário mensal e, paralelamente, presta consultoria para outras empresas.
Além disso, ele possui participação em uma pequena empresa digital.
Nesse cenário existem, no mínimo, três origens distintas de renda:
salário, receita da atividade profissional paralela e rendimentos provenientes da sociedade empresarial.
Cada uma deve ser tratada de acordo com sua natureza.
O erro seria simplesmente receber tudo na mesma conta e considerar que qualquer valor recebido possui o mesmo tratamento tributário.
Uma avaliação contábil pode determinar se a atividade paralela deve permanecer na pessoa física ou se a constituição de uma empresa faz sentido, além de organizar adequadamente os rendimentos provenientes da sociedade.
Planejamento tributário para múltiplas fontes de renda
Planejamento tributário não significa esconder patrimônio, omitir receitas ou criar estruturas artificiais.
O planejamento legítimo utiliza alternativas permitidas pela legislação para organizar atividades e reduzir ineficiências.
Em pessoas com múltiplas fontes de renda, a análise pode envolver diferentes aspectos.
É possível estudar a relação entre receitas de pessoa física e pessoa jurídica, estrutura societária, natureza dos serviços prestados, regime tributário, custos dedutíveis quando permitidos, forma de remuneração dos sócios e planejamento patrimonial.
A assessoria contábil especializada torna-se especialmente relevante porque uma decisão que parece econômica isoladamente pode produzir consequências em outras áreas tributárias ou societárias.
A Contabilidade CONEXUS BH pode analisar o conjunto das atividades para construir uma estrutura coerente com a realidade financeira do cliente.
Reduza riscos e pague menos impostos com orientação especializada
Conte com uma contabilidade estratégica para herança, planejamento tributário e proteção patrimonial.
Como estruturar múltiplas fontes de renda legalmente na prática
Uma boa estrutura começa pelo diagnóstico.
Antes de alterar empresas, criar holdings, abrir novos CNPJs ou mudar regimes tributários, é preciso conhecer exatamente como o dinheiro é gerado.
O primeiro passo é mapear todas as fontes de renda.
Isso inclui salário, honorários, prestação de serviços, comissões, participação societária, aluguel, receitas digitais, investimentos e qualquer outra entrada recorrente relevante.
Depois, cada receita deve ser classificada conforme sua natureza.
1. Identifique quem gera cada receita
É preciso saber se o rendimento é decorrente do trabalho pessoal, de uma atividade empresarial, de um ativo patrimonial ou de um investimento.
Essa distinção é fundamental.
2. Analise como os valores são recebidos
Conta pessoal, conta empresarial, plataforma digital, intermediador financeiro e transferência internacional podem exigir controles distintos.
O fluxo financeiro deve ser compatível com a documentação existente.
3. Organize contratos e documentos
Uma receita precisa ter origem justificável.
Contratos de prestação de serviços, contratos de locação, notas fiscais, recibos e informes financeiros formam parte importante dessa organização.
4. Separe atividades empresariais diferentes quando necessário
Em alguns casos, atividades distintas podem coexistir dentro de uma mesma empresa.
Em outros, aspectos operacionais, societários, regulatórios ou tributários podem justificar estruturas diferentes.
Essa decisão deve ser técnica.
Abrir diversos CNPJs sem planejamento também pode criar burocracia e custos desnecessários.
5. Faça projeções antes de escolher o regime tributário
Simples Nacional, Lucro Presumido e Lucro Real possuem regras, cálculos e obrigações diferentes.
A escolha não deve ser feita apenas com base no faturamento.
Margem, folha de pagamento, tipo de atividade, despesas e composição das receitas podem modificar significativamente o resultado.
Um CNPJ para cada fonte de renda é necessário?
Não necessariamente.
Esse é um dos equívocos mais comuns quando alguém começa a diversificar suas atividades.
Ter três fontes de renda não significa obrigatoriamente possuir três empresas.
Uma única empresa pode exercer diversas atividades, desde que sua estrutura societária, objeto social, CNAEs e demais registros estejam adequados.
Por outro lado, determinadas operações podem justificar separação jurídica por questões de risco, gestão, participação societária ou estratégia patrimonial.
A decisão deve considerar o conjunto.
Criar empresas apenas para “dividir faturamento” ou tentar obter enquadramentos artificiais pode produzir riscos relevantes.
A estrutura precisa ter substância econômica e operacional real.
MEI pode ser usado para várias fontes de renda?
O MEI possui características e limitações próprias.
Nem todas as atividades podem ser enquadradas nesse modelo, e existem limites e condições específicas para sua utilização.
Por isso, quem possui salário, renda paralela e pretende abrir um MEI deve avaliar se sua atividade efetivamente é permitida e se esse enquadramento é compatível com sua realidade.
Escolher o MEI apenas porque a tributação parece simples pode gerar problemas posteriormente quando a atividade exercida não corresponde ao enquadramento realizado.
Rendimentos de aluguel também precisam entrar no planejamento
Imóveis são uma fonte comum de renda adicional.
Quem recebe aluguéis precisa manter contratos, registros dos pagamentos e documentação organizada.
À medida que o patrimônio imobiliário cresce, pode surgir também a necessidade de avaliar uma estrutura patrimonial diferente.
Isso não significa que toda pessoa com imóveis deve abrir uma empresa ou constituir uma holding.
A análise depende do tamanho do patrimônio, volume dos rendimentos, objetivos sucessórios, custos envolvidos e horizonte de longo prazo.
O planejamento patrimonial deve ser feito com números, não com fórmulas prontas.
Receitas digitais e trabalhos pela internet exigem organização
A expansão da economia digital criou novas fontes de receita.
Profissionais podem receber por cursos, publicidade, afiliados, plataformas, consultorias remotas, produção de conteúdo, licenciamento, serviços tecnológicos e diversas outras atividades.
O fato de o pagamento ocorrer por uma plataforma ou meio digital não retira a necessidade de identificar corretamente a natureza da receita.
Esse cuidado é especialmente relevante quando existem recebimentos recorrentes, múltiplas plataformas ou pagamentos provenientes do exterior.
Rendimentos do exterior precisam de atenção especial
Profissionais que prestam serviços para empresas estrangeiras ou recebem valores de plataformas internacionais precisam considerar regras adicionais.
Moeda, origem do rendimento, residência fiscal, documentação e natureza da operação podem influenciar as obrigações existentes.
A existência de um intermediador financeiro ou carteira digital não transforma automaticamente uma receita estrangeira em receita nacional.
Por isso, operações internacionais devem ser analisadas individualmente.
O perigo de escolher uma estrutura apenas para pagar menos impostos
Economia tributária é importante, mas não deve ser o único critério.
Estruturas muito complexas podem gerar custos contábeis, jurídicos, bancários e administrativos superiores à economia esperada.
Além disso, uma estrutura construída exclusivamente com o objetivo de criar artificialmente uma vantagem fiscal pode gerar riscos.
O melhor planejamento busca equilíbrio entre:
tributação, segurança jurídica, simplicidade operacional, proteção patrimonial e capacidade de crescimento.
Muitas vezes, uma estrutura simples e corretamente administrada é superior a uma arquitetura societária sofisticada sem necessidade econômica real.
Quando uma holding pode fazer sentido?
A holding ganhou bastante popularidade nos últimos anos, especialmente em discussões sobre imóveis, sucessão e patrimônio familiar.
Mas ela não deve ser tratada como solução automática.
Uma holding pode fazer sentido em determinados cenários envolvendo organização de participações societárias, gestão patrimonial, sucessão ou centralização de ativos.
Entretanto, custos de constituição, manutenção, transferência de patrimônio e impactos tributários precisam ser avaliados.
A decisão exige estudo individual.
A pergunta correta não é “vale a pena abrir uma holding?”, mas:
“uma holding é adequada para os objetivos, patrimônio e estrutura econômica deste caso específico?”
Organização patrimonial e múltiplas rendas
Quanto maior a quantidade de atividades, empresas e ativos, maior tende a ser a necessidade de visão patrimonial integrada.
Um empresário pode possuir participação em empresas, imóveis, aplicações financeiras e outros ativos.
Analisar cada elemento de maneira isolada pode ocultar riscos ou oportunidades.
A organização patrimonial considera como essas partes se relacionam.
Ela também facilita planejamento sucessório, continuidade empresarial e controle financeiro familiar.
Cuidados com transferências entre pessoa física e pessoa jurídica
Transferir valores entre contas próprias parece uma operação simples, mas contabilmente essas movimentações precisam possuir justificativa.
Um valor transferido da empresa para o sócio pode representar diferentes fatos econômicos.
Da mesma forma, um valor enviado pelo sócio para a empresa pode possuir diferentes naturezas.
Quando essas operações são realizadas sem classificação e documentação adequadas, a contabilidade perde qualidade.
Manter histórico, documentos e classificação correta permite demonstrar a origem e o destino dos recursos.
Contabilidade não deve começar apenas na declaração anual
Quem possui múltiplas fontes de renda não deveria procurar organização fiscal somente na época de entregar a declaração de Imposto de Renda.
Nesse momento, diversas decisões já foram tomadas ao longo do ano.
Contratos foram assinados, pagamentos recebidos, despesas realizadas e recursos transferidos.
Uma abordagem estratégica acompanha o fluxo financeiro durante o exercício.
Assim, eventuais ajustes podem ser identificados enquanto ainda existe possibilidade de organização.
Como saber se sua estrutura atual precisa ser revista?
Alguns sinais merecem atenção.
Se você recebe dinheiro de várias atividades na mesma conta, não sabe exatamente quanto cada negócio gera, possui CNPJ aberto com atividade diferente daquela efetivamente exercida, realiza retiradas empresariais sem critério ou só organiza documentos na época da declaração, provavelmente existe espaço para melhorar.
Outro indicador é não conseguir responder rapidamente quanto cada atividade produz de lucro líquido.
Diversificar renda é uma estratégia interessante.
Mas diversificar sem controle pode transformar oportunidade em complexidade tributária e financeira.
Benefícios de uma estrutura contábil bem planejada
Quando diferentes fontes de renda são corretamente organizadas, decisões empresariais se tornam mais claras.
O profissional consegue saber quais atividades realmente são rentáveis, quanto custa manter cada operação e qual é o impacto tributário das escolhas realizadas.
A contabilidade deixa de funcionar somente como cumprimento de obrigações e passa a oferecer informações para gestão.
Esse nível de organização também facilita crescimento empresarial, entrada de sócios, obtenção de crédito, negociação com investidores e planejamento patrimonial.
Por que buscar orientação profissional antes de fazer mudanças?
Alterar a forma de recebimento de receitas pode produzir efeitos tributários, societários e previdenciários.
Por isso, decisões como abrir ou encerrar empresas, transferir ativos, alterar regimes tributários ou modificar formas de remuneração devem ser avaliadas previamente.
A atuação integrada entre contabilidade e, quando necessário, assessoria jurídica permite construir uma estrutura tecnicamente mais consistente.
O trabalho da Contabilidade CONEXUS BH parte justamente da compreensão da realidade do cliente para identificar alternativas compatíveis com suas atividades, objetivos e perspectivas de crescimento.
Perguntas frequentes sobre como estruturar múltiplas fontes de renda legalmente
É legal ter várias fontes de renda?
Sim. Uma pessoa pode possuir diversas fontes de renda simultaneamente. O importante é que cada rendimento seja corretamente identificado, documentado e tratado de acordo com as normas aplicáveis à sua natureza.
Preciso abrir empresa se tiver uma segunda fonte de renda?
Não necessariamente. A necessidade ou vantagem de possuir CNPJ depende da atividade, frequência, volume de receitas, custos e outras características do caso.
Posso receber salário e ter uma empresa ao mesmo tempo?
Em muitas situações, sim. Entretanto, aspectos contratuais, societários, previdenciários e fiscais podem exigir análise específica conforme a atividade exercida e o vínculo existente.
Posso receber tudo em uma única conta bancária?
Embora seja tecnicamente possível em algumas situações, misturar receitas pessoais e empresariais prejudica significativamente o controle financeiro e contábil. Empresas devem, preferencialmente, manter movimentação financeira separada da vida pessoal dos sócios.
Abrir vários CNPJs reduz impostos?
Não necessariamente. Criar empresas sem necessidade econômica real pode aumentar custos e complexidade. A estrutura precisa refletir atividades legítimas e possuir fundamentação operacional.
Quem possui várias fontes de renda precisa de contador?
Quanto maior a diversidade de receitas e atividades, maior é a utilidade de acompanhamento contábil especializado. O profissional pode analisar enquadramentos, obrigações e alternativas de planejamento compatíveis com cada situação.
É possível pagar menos impostos de maneira legal?
Sim. O planejamento tributário lícito busca utilizar corretamente as alternativas previstas na legislação para evitar tributação desnecessária. Isso é diferente de omitir receitas, simular operações ou utilizar estruturas artificiais.
Vale a pena criar uma holding para organizar várias rendas?
Depende. Holdings podem ser úteis em determinados contextos empresariais, patrimoniais e sucessórios, mas não são adequadas para todos. É necessário comparar benefícios, custos e consequências antes da constituição.
Como organizar renda de salário, aluguel e empresa?
O primeiro passo é separar as três origens e identificar o tratamento aplicável a cada uma. Depois, deve-se organizar documentos, contas, registros e obrigações correspondentes. Uma análise integrada ajuda a evitar que decisões sobre uma renda criem consequências inesperadas nas demais.
Conclusão
Saber como estruturar múltiplas fontes de renda legalmente se torna cada vez mais importante à medida que profissionais, empresários e investidores diversificam suas atividades.
O ponto central não é simplesmente possuir vários CNPJs ou distribuir dinheiro entre diferentes contas.
Uma boa estrutura começa pela identificação da origem das receitas, separação entre pessoa física e pessoa jurídica, documentação adequada, organização contábil e planejamento tributário baseado em dados reais.
Quando essas decisões são tomadas antecipadamente, torna-se possível reduzir riscos, melhorar controles e identificar oportunidades legítimas de eficiência tributária.
A Contabilidade CONEXUS BH pode analisar suas atividades de maneira integrada e auxiliar na construção de uma estrutura contábil, fiscal e empresarial compatível com seus objetivos.
Se você recebe recursos de diferentes atividades e não sabe se sua organização atual é a mais adequada, uma avaliação profissional pode mostrar onde existem riscos, excessos tributários ou oportunidades de melhoria.
Fale com a Contabilidade CONEXUS BH e solicite uma análise da sua estrutura.
Reduza riscos e pague menos impostos com orientação especializada
Conte com uma contabilidade estratégica para herança, planejamento tributário e proteção patrimonial.